Assurer une voiture de 10 chevaux fiscaux coûte sensiblement plus cher qu’un modèle de 5 ou 6 CV, mais le prix d’une assurance voiture 10 CV ne se résume pas à un simple barème lié à la puissance. Deux conducteurs possédant le même véhicule peuvent recevoir des devis dont l’écart dépasse plusieurs centaines d’euros par an. Comprendre ce qui fabrique réellement ce prix suppose de dépasser la seule lecture de la carte grise.
Le coût des sinistres pèse plus que la puissance sur la prime d’assurance 10 CV
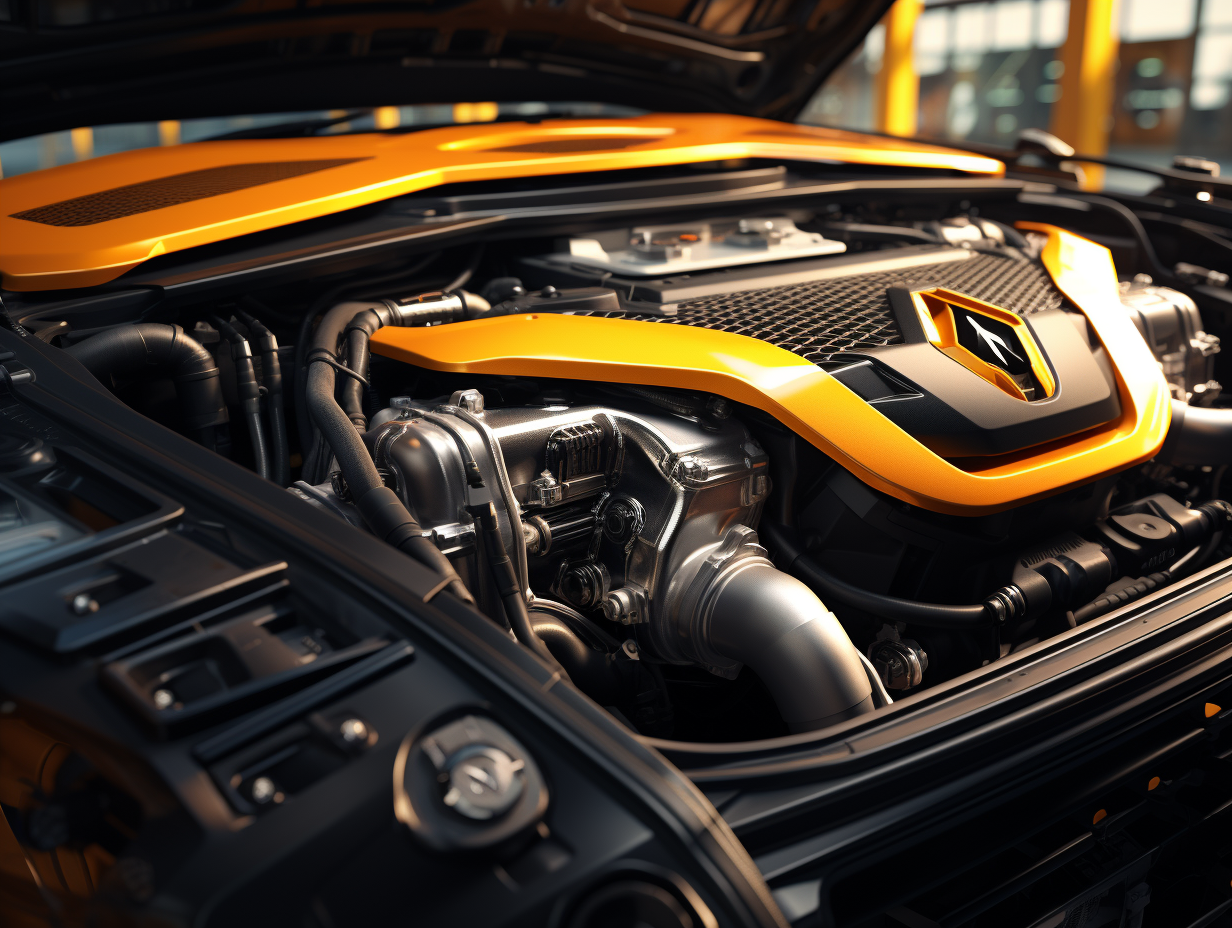
Les assureurs ne facturent pas la puissance fiscale en tant que telle. Ils tarifient un risque, et la puissance n’en est qu’un indicateur parmi d’autres. Un véhicule de 10 CV correspond souvent à une berline haut de gamme, un SUV ou un modèle sportif, des catégories où le coût moyen de réparation après sinistre est élevé.
A voir aussi : Le prix de l'assurance voiture en fonction de la marque de votre voiture
L’électronique embarquée (radars, caméras, systèmes d’aide à la conduite) renchérit fortement la facture en cas de choc, même mineur. France Assureurs souligne que le coût moyen des sinistres matériels automobiles a fortement augmenté depuis 2020, en grande partie à cause du prix des pièces détachées et de la complexité technologique des véhicules récents.
En 2025, les cotisations d’assurance automobile ont progressé de 7,5 % en moyenne, alors même que la fréquence des sinistres a diminué. L’explication tient au coût unitaire de chaque sinistre qui grimpe. Pour un véhicule de 10 CV, cette tendance se traduit par des primes qui augmentent d’une année sur l’autre, indépendamment du comportement du conducteur.
A lire également : Tarif d'une assurance moto de collection : ce qui fait varier le prix
Motorisation électrique ou thermique : un écart réel à 10 CV
À puissance fiscale comparable, les véhicules électriques coûtent en moyenne plus cher à assurer que les modèles essence ou diesel. Le prix des batteries, les réparations spécifiques et le coût d’indemnisation moyen supérieur documenté par France Assureurs expliquent cet écart. Un SUV électrique de 10 CV peut donc générer une prime nettement supérieure à celle d’une berline diesel de même puissance fiscale.
Bonus-malus et profil du conducteur : les variables qui font basculer le prix
Le coefficient de réduction-majoration (bonus-malus) reste le levier le plus puissant sur le montant final. Il diminue de 5 % par année sans accident responsable et augmente de 25 % après un sinistre engageant la responsabilité du conducteur.
Concrètement, un conducteur expérimenté au bonus maximal (coefficient 0,50) paie environ la moitié du tarif de référence. À l’inverse, un conducteur avec un malus de 1,25 voit sa prime majorée d’un quart. Le bonus-malus peut peser davantage que les 10 chevaux fiscaux eux-mêmes sur le montant annuel.
Jeune conducteur avec un véhicule de 10 CV : un cumul de surprimes
Un jeune conducteur qui assure un véhicule de 10 CV cumule deux facteurs aggravants : l’absence de bonus et la surprime liée au manque d’expérience. Les assureurs appliquent une majoration qui peut doubler le tarif de base pendant les premières années de permis.
Certains assureurs refusent purement et simplement de couvrir un jeune conducteur sur un véhicule de cette puissance, ou n’acceptent que la formule au tiers. Ce n’est pas une question de principe, mais de statistiques sinistres : la combinaison jeune conducteur et véhicule puissant reste surreprésentée dans les accidents graves.
Lieu de résidence et stationnement
Le code postal du souscripteur modifie la prime de façon parfois surprenante. Un même véhicule de 10 CV garé dans un box fermé en zone rurale ne coûte pas le même prix à assurer que stationné dans la rue en agglomération dense. Les assureurs intègrent la fréquence locale des vols, des actes de vandalisme et des accidents dans leur tarification géographique.
Formules d’assurance pour une voiture de 10 CV : tiers, intermédiaire ou tous risques
Le choix de la formule représente le principal arbitrage financier pour le souscripteur. Les écarts de prix entre une assurance au tiers et une assurance tous risques sont particulièrement marqués sur les véhicules de 10 CV.
- L’assurance au tiers couvre uniquement la responsabilité civile. C’est le minimum légal, adapté à un véhicule ancien dont la valeur de remplacement est faible. Pour un 10 CV récent, cette formule expose à des frais de réparation élevés en cas de sinistre non couvert.
- La formule intermédiaire (tiers étendu) ajoute généralement le vol, l’incendie et le bris de glace. Sur un véhicule de 10 CV, la garantie vol mérite une attention particulière : ces modèles figurent souvent parmi les plus ciblés.
- L’assurance tous risques inclut la garantie dommages tous accidents, y compris en tort. Sur un véhicule récent de 10 CV, la formule tous risques reste souvent le choix le plus cohérent compte tenu de la valeur du véhicule et du coût des réparations.
Pour un véhicule de 10 CV, le montant d’une assurance tous risques se situe généralement au-dessus de la moyenne du marché, en fonction du profil et des garanties retenues.
Les garanties à examiner de près sur un contrat 10 CV
Au-delà du choix de formule, plusieurs garanties ou clauses spécifiques méritent un examen attentif lorsqu’on assure un véhicule puissant.
Franchise et plafond d’indemnisation
La franchise, c’est-à-dire la somme qui reste à la charge de l’assuré après un sinistre, varie fortement d’un contrat à l’autre. Un contrat affiché à bas prix peut dissimuler une franchise élevée, ce qui réduit l’intérêt réel de la couverture. Sur un véhicule de 10 CV dont les réparations courantes atteignent des montants conséquents, une franchise de plusieurs centaines d’euros peut annuler le bénéfice d’une prime attractive.
Le plafond d’indemnisation doit aussi être vérifié. Si la valeur à neuf ou la valeur de remplacement du véhicule dépasse le plafond contractuel, l’assuré supporte la différence en cas de perte totale.
Garantie conducteur et protection corporelle
La garantie du conducteur (ou protection corporelle) couvre les blessures du conducteur lui-même, y compris en cas d’accident responsable. Son plafond et ses conditions d’indemnisation varient considérablement. C’est la garantie la plus souvent sous-estimée dans les contrats d’assurance auto, alors qu’un accident à bord d’un véhicule puissant peut entraîner des dommages corporels lourds.
Vol et tentative de vol
Certains contrats distinguent le vol effectif de la tentative de vol, avec des conditions de prise en charge différentes. Pour un véhicule de 10 CV, vérifier que la tentative de vol (effraction, dégradation du système de démarrage) est couverte évite des surprises en cas de sinistre partiel.
Pièges courants à éviter lors de la souscription
Le marché de l’assurance auto pour les véhicules puissants comporte plusieurs zones de friction que les comparateurs en ligne ne signalent pas toujours.
- Un tarif d’appel très bas assorti d’une franchise disproportionnée. Comparer les primes sans regarder la franchise revient à comparer des produits différents.
- L’omission ou la déclaration inexacte de la puissance réelle du véhicule (chevaux DIN modifiés, reprogrammation moteur). En cas de sinistre, l’assureur peut invoquer la fausse déclaration et refuser l’indemnisation.
- La reconduction tacite sans vérification annuelle des garanties. Le relevé d’information, document que tout assureur doit fournir, permet de connaître son historique de sinistres et son coefficient bonus-malus exact avant de comparer les offres.
- Ne pas signaler un changement de lieu de stationnement ou de conducteur habituel. Ces modifications doivent être déclarées en cours de contrat sous peine de nullité des garanties.
Depuis la loi Hamon, la résiliation d’un contrat d’assurance auto est possible à tout moment après la première année, sans frais ni pénalités. Ce droit simplifie le changement d’assureur, mais ne dispense pas de vérifier les conditions du nouveau contrat avec la même rigueur.
Le prix d’une assurance voiture 10 CV dépend d’un assemblage de critères qui interagissent : puissance fiscale, motorisation, profil du conducteur, bonus-malus, lieu de résidence, formule et garanties choisies. Comparer uniquement la prime annuelle sans examiner les franchises et les plafonds fausse le jugement. Pour obtenir une estimation adaptée à votre situation, le formulaire ci-dessous vous permet de recevoir un devis personnalisé et d’être rappelé gratuitement par un professionnel.