Assurer une voiture sans permis ne pose aucune difficulté juridique ni administrative. Tout quadricycle léger doit être couvert au minimum en responsabilité civile, exactement comme un véhicule classique. La confusion fréquente vient du mélange entre deux sujets distincts : assurer une voiturette (VSP) que l’on conduit légalement sans permis B, et assurer une automobile classique dont le propriétaire n’a pas le permis. Nous traitons ici le premier cas, celui qui concentre la majorité des recherches.
Obligation d’assurance et Fichier des véhicules assurés : ce qui a changé en 2024
Depuis le 1er avril 2024, la carte verte a disparu pour les véhicules immatriculés en France. Le décret n° 2023-1152 du 8 décembre 2023 a transféré la vérification d’assurance au Fichier des véhicules assurés (FVA), consulté directement par les forces de l’ordre à partir du numéro d’immatriculation.
A voir aussi : Voiture sans permis automatique : quel modèle et à quel prix ?
Ce changement concerne aussi les voiturettes. Concrètement, un contrôle routier ne repose plus sur une vignette collée au pare-brise mais sur une interrogation informatique. Si votre contrat n’est pas actif dans le FVA au moment du contrôle, l’infraction est constatée immédiatement.
Pour le propriétaire d’une VSP, la conséquence est simple : le délai entre la souscription du contrat et son enregistrement dans le FVA peut atteindre quelques jours ouvrés. Nous recommandons de conserver l’attestation provisoire transmise par l’assureur tant que le FVA n’est pas mis à jour, afin de justifier la couverture en cas de contrôle dans cet intervalle.
A lire également : Quels accessoires prévoir pour équiper une voiture sans permis ?
Défaut d’assurance sur une voiturette : les sanctions réelles
Le défaut d’assurance est un délit passible d’une amende forfaitaire pouvant être significative, de la confiscation du véhicule et d’une mise en fourrière immédiate. Ces sanctions s’appliquent aux voiturettes sans distinction avec les automobiles classiques.
Laisser une VSP non assurée stationnée sur la voie publique, même sans l’utiliser, expose aux mêmes poursuites qu’un véhicule en circulation.
Permis AM, date de naissance et droit de conduire une VSP : le cadre précis
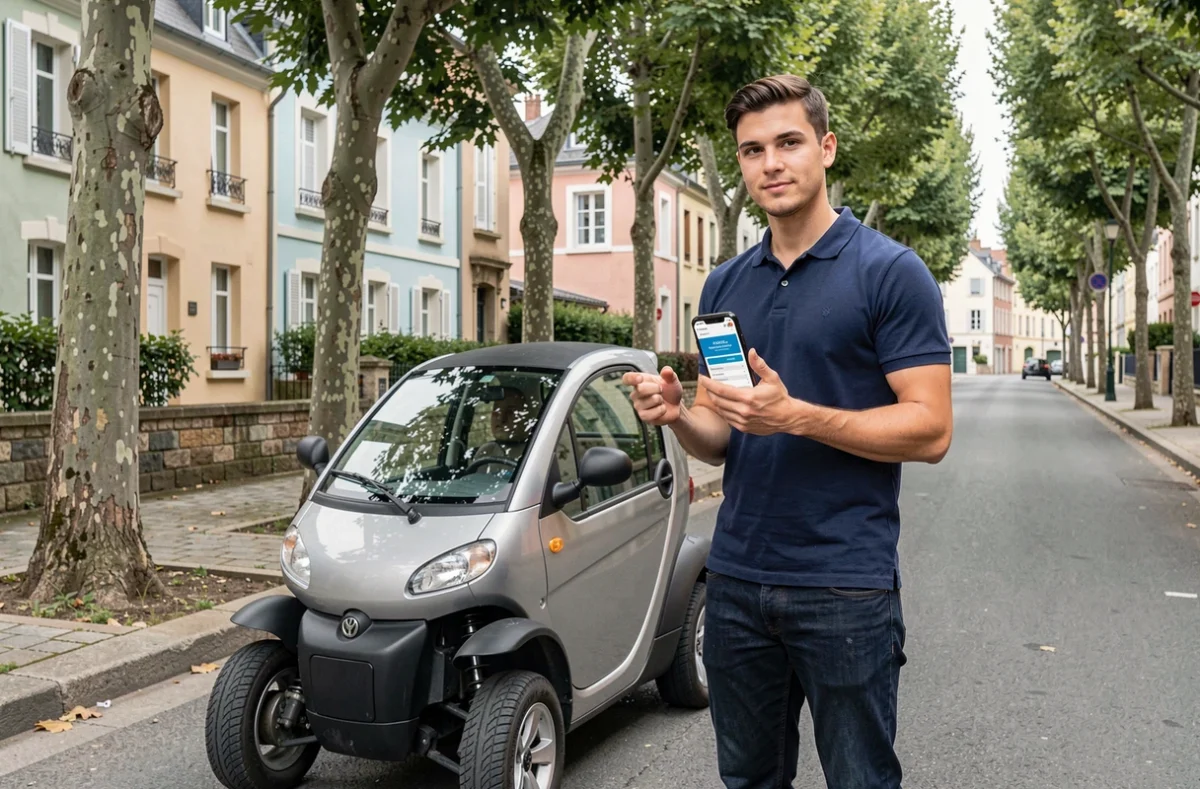
La voiture sans permis est un quadricycle léger à moteur, limité à 45 km/h et deux places. Le droit de la conduire dépend de la date de naissance du conducteur, pas de la détention d’un permis B.
- Les personnes nées avant le 1er janvier 1988 n’ont besoin d’aucun titre de conduite pour piloter une voiturette. Elles peuvent souscrire un contrat d’assurance VSP directement à leur nom sans fournir de justificatif de formation.
- Les personnes nées à partir du 1er janvier 1988 doivent détenir le permis AM (anciennement BSR) ou un titre équivalent. Sans ce document, la conduite d’une VSP est interdite et l’assureur peut refuser la prise en charge en cas de sinistre.
- Dès 14 ans, un conducteur peut être assuré pour une voiturette à condition de présenter le permis AM. C’est un point clé pour les parents qui souscrivent un contrat au nom de leur enfant mineur.
Le permis AM ne remplace en aucun cas le permis B. Il n’autorise pas la conduite d’une automobile classique, même assurée au nom du titulaire. Confondre les deux catégories expose à un refus de garantie total en cas d’accident.
Garanties, formules et critères de choix pour une assurance voiturette
Le marché de l’assurance VSP propose les mêmes niveaux de couverture que l’assurance auto classique, avec des primes généralement plus basses compte tenu de la vitesse limitée et de la valeur moindre du véhicule.
Responsabilité civile seule (formule au tiers)
C’est le minimum légal. Elle couvre les dommages causés à autrui. Pour une VSP d’occasion dont la valeur résiduelle est faible, cette formule suffit dans la plupart des cas. Le coût annuel reste le plus accessible du marché.
Formule intermédiaire (tiers étendu)
Elle ajoute des garanties ciblées : vol, incendie, bris de glace, catastrophes naturelles. Nous la recommandons pour les voiturettes récentes ou acquises à un prix encore significatif. Le surcoût par rapport au tiers simple reste modéré.
Formule tous risques
Elle inclut la garantie dommages tous accidents, y compris en cas de responsabilité du conducteur. Pour une VSP neuve, dont le prix d’achat peut représenter un budget conséquent, cette couverture se justifie pendant les premières années.
Ce qui fait réellement varier la prime
Les assureurs évaluent le risque sur une VSP avec des critères partiellement différents de ceux d’une auto classique.
- L’âge du conducteur pèse lourd. Un assuré de 14 ou 15 ans génère une surprime comparable à celle d’un jeune conducteur sur un véhicule classique, parfois supérieure en proportion.
- L’usage déclaré (trajet domicile-école, loisirs, professionnel) modifie la cotisation. Un usage quotidien sur route départementale coûte plus cher qu’un usage urbain occasionnel.
- Le lieu de stationnement (garage fermé, parking collectif, voie publique) influe directement sur la garantie vol et sur la prime globale.
- L’historique de sinistralité du souscripteur s’applique, même sans permis B. Un conducteur ayant déjà eu un contrat VSP résilié pour sinistres sera considéré comme profil aggravé.
Pièges fréquents lors de la souscription d’un contrat VSP
Le piège le plus courant concerne la déclaration inexacte du conducteur principal. Sur une VSP assurée au nom d’un parent, si c’est l’adolescent de 14 ans qui conduit quotidiennement, il doit être déclaré conducteur principal. À défaut, l’assureur peut invoquer la fausse déclaration et réduire l’indemnisation, voire annuler le contrat.
Autre écueil : croire qu’une VSP d’occasion très ancienne ne nécessite pas d’assurance. L’obligation légale porte sur tout véhicule terrestre à moteur en état de circuler. Même immobilisé dans un garage, le quadricycle doit être assuré tant qu’il n’est pas officiellement retiré de la circulation via une déclaration de cession pour destruction.
Résiliation et profil aggravé : anticiper la difficulté
Un contrat VSP résilié par l’assureur pour non-paiement ou sinistralité complique fortement la recherche d’un nouveau contrat. Les compagnies traditionnelles refusent souvent ces profils. Il existe des assureurs spécialisés dans les risques aggravés, mais les primes sont sensiblement plus élevées.
En cas de résiliation, le Bureau central de tarification (BCT) peut être saisi pour contraindre un assureur à couvrir le véhicule en responsabilité civile. Cette procédure impose toutefois la formule au tiers strict, sans garantie complémentaire.
Délais de mise en place et documents nécessaires pour assurer une VSP
La souscription d’un contrat d’assurance voiture sans permis se fait généralement en quelques heures. La couverture peut prendre effet le jour même de la demande, à condition de fournir les pièces requises.
Les documents habituellement demandés : la carte grise du quadricycle léger, une pièce d’identité du souscripteur, le permis AM (pour les personnes nées à partir de 1988), un relevé d’information si un précédent contrat existait, et un RIB pour le prélèvement.
L’enregistrement dans le FVA intervient sous quelques jours ouvrés après la souscription. Pendant ce délai, l’attestation provisoire fait office de preuve d’assurance. Nous conseillons de la conserver dans le véhicule systématiquement.
Un point technique à vérifier : certains contrats comportent un délai de carence sur les garanties vol et incendie, souvent une dizaine de jours. Ce délai n’affecte pas la responsabilité civile, qui est active immédiatement, mais il peut surprendre en cas de sinistre survenant juste après la souscription.
Souscripteur et conducteur principal sur un contrat VSP : distinction à maîtriser
Sur un contrat d’assurance VSP, le souscripteur est la personne qui signe et paie. Le conducteur principal est celui qui utilise le véhicule le plus souvent. Ces deux rôles peuvent être dissociés.
Un parent peut souscrire le contrat au nom de son enfant mineur. Dans ce cas, le mineur doit figurer comme conducteur principal déclaré pour que la couverture fonctionne correctement. Omettre cette mention expose à un refus d’indemnisation en cas de sinistre.
Pour un adulte sans permis B qui possède une VSP et la conduit avec son permis AM, il est à la fois souscripteur et conducteur principal. Aucune difficulté ici, à condition que le permis AM soit valide et que le véhicule corresponde bien à la catégorie quadricycle léger.
Assurer une voiture sans permis reste donc une démarche rapide et accessible, à condition de fournir les bons documents et de déclarer correctement le conducteur habituel. Pour obtenir une estimation adaptée à votre situation, remplissez le formulaire de demande de devis ci-dessous : un professionnel vous recontacte pour vous orienter vers la formule la plus pertinente.