On gare une moto récente dans un parking souterrain en centre-ville, on la retrouve le lundi matin avec la colonne de direction arrachée. Avec une assurance moto au tiers, la perte est intégralement pour le propriétaire. Cette situation, banale pour un motard urbain, résume à elle seule le dilemme entre tiers et tous risques.
Le choix ne se résume pas à une question de budget : il engage la manière dont on absorbe un sinistre, et les conséquences financières peuvent varier du simple au total de la valeur du véhicule.
A découvrir également : Les points indispensables pour bien choisir son assurance moto
Garantie du conducteur : le vrai angle mort de l’assurance moto au tiers
La responsabilité civile, seule garantie obligatoire, indemnise les dommages causés aux autres. En cas d’accident responsable ou de chute solo, le motard n’est couvert ni pour ses blessures, ni pour la moto elle-même.
On pense souvent que passer au tous risques règle ce problème. En réalité, la garantie du conducteur est un contrat dans le contrat. Elle indemnise les frais médicaux, une incapacité permanente ou une perte de revenus du pilote, mais ses plafonds et exclusions varient fortement d’un assureur à l’autre. Certaines formules tous risques l’intègrent d’office, d’autres la proposent en option payante.
Lire également : Tarif d'une assurance moto de collection : ce qui fait varier le prix
Le réflexe utile : avant de comparer tiers et tous risques, on ouvre les conditions particulières et on cherche trois lignes précises dans le contrat : le plafond d’indemnisation corporelle, le délai de carence éventuel, et les exclusions liées à la pratique (circuit, piste, roulage sportif). Un plafond trop bas sur la garantie conducteur peut rendre un tous risques trompeur.
Assurance moto au tiers ou tous risques : critères de choix concrets
Le prix ne suffit pas à trancher. On doit croiser plusieurs paramètres liés à la moto, à son usage et à sa situation de stationnement. Voici les critères qui pèsent réellement dans la décision :
- La valeur résiduelle de la moto. Une machine de plus de huit ans dont la cote est tombée sous quelques centaines d’euros ne justifie généralement pas une prime tous risques qui peut représenter une part significative de cette valeur chaque année.
- Le lieu de stationnement. Garage fermé, parking collectif ou rue : le risque de vol change radicalement. Les données relayées par la FFMC 44 montrent que les vols de deux-roues restent très inégaux selon les zones géographiques, et que le taux de restitution demeure faible. Une moto stationnée dehors dans une zone à risque justifie la garantie vol, qu’on trouve dans le tous risques ou en option sur un tiers étendu.
- Le bonus-malus du conducteur. Un bonus élevé réduit la prime tous risques au point de la rendre parfois proche du tiers chez certains assureurs. On a tout intérêt à demander un devis pour les deux formules avant de présumer que le tous risques coûte le double.
- Le type d’usage. Trajets quotidiens urbains avec risque de chute en manœuvre, ou sorties week-end sur nationale : la fréquence d’exposition aux sinistres n’est pas la même.
Le piège de la franchise élevée sur un tous risques
Certains contrats tous risques affichent une prime attractive en contrepartie d’une franchise de plusieurs centaines d’euros, parfois proche du millier sur la garantie dommages tous accidents. Sur une moto sportive dont les carénages coûtent cher, une franchise trop haute annule l’intérêt du tous risques pour les sinistres courants (chute à l’arrêt, accrochage de parking).
On vérifie donc le montant de la franchise par garantie, pas seulement le montant global. La franchise vol et la franchise dommages sont souvent distinctes.
Équipement moto et assurance : une garantie à part entière
Casque, gants, blouson, bottes, airbag électronique : un équipement complet représente facilement un budget conséquent. En cas d’accident, ces éléments sont considérés comme des dommages matériels distincts des blessures corporelles.
Ni le tiers ni le tous risques ne couvrent automatiquement l’équipement du pilote. Il faut une garantie spécifique, avec ses propres plafonds et conditions. Certains assureurs la glissent dans leur formule tous risques, d’autres la facturent en option, parfois avec un plafond limité.
Le point à vérifier avant de signer : le contrat mentionne-t-il explicitement la prise en charge de l’équipement du conducteur, et à quelle hauteur ? Sans cette ligne, un casque détruit dans une chute reste à la charge du motard, même en tous risques.
Franchise, prime et valeur de la moto : simuler avant de choisir
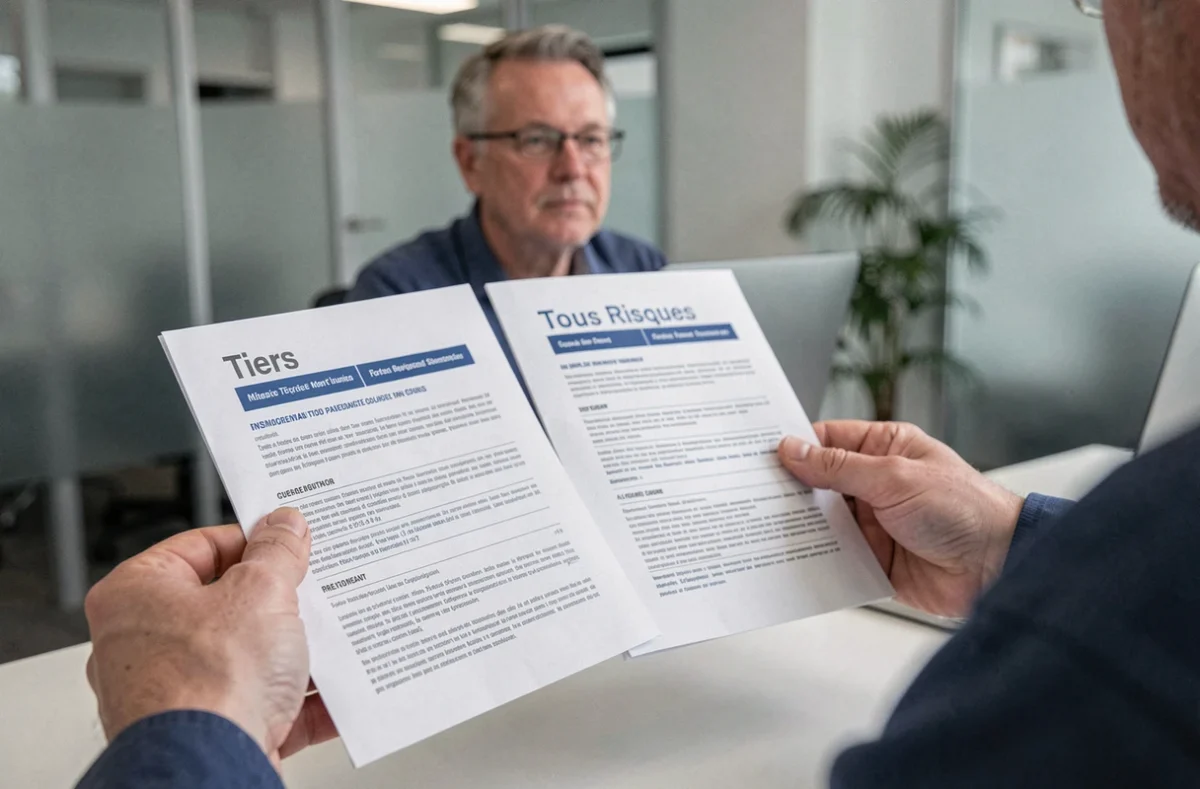
On résume souvent le choix à « moto neuve = tous risques, vieille moto = tiers ». Cette règle de base fonctionne dans les grandes lignes, mais elle ignore plusieurs situations courantes.
Moto d’occasion récente : le cas le plus délicat
Une moto de trois ou quatre ans, achetée d’occasion, conserve une valeur marchande significative. La garantie dommages tous accidents reste pertinente, mais la valeur de remplacement inscrite au contrat peut être inférieure au prix d’achat réel. On demande à l’assureur comment il calcule la valeur de remplacement (valeur vénale, valeur à dire d’expert, valeur conventionnelle) et on compare avec le prix payé.
Moto ancienne ou collection : le tiers avec options ciblées
Pour une moto dont la valeur assurable est faible, le tiers reste logique. On peut y ajouter deux options qui changent la donne sans exploser la prime : la garantie conducteur (si elle n’est pas incluse) et la garantie assistance panne zéro kilomètre, utile sur une mécanique vieillissante.
Jeune conducteur moto : la prime tous risques peut doubler
Sans historique de bonus, la surprime jeune conducteur alourdit la facture. Le tiers étendu avec garantie conducteur constitue souvent le meilleur compromis les deux ou trois premières années, le temps d’accumuler du bonus avant de basculer en tous risques.
Résilier ou changer de formule en cours de contrat
Depuis la loi Hamon, on peut résilier son assurance moto après la première année de contrat, à tout moment et sans frais, à condition d’avoir souscrit un nouveau contrat chez un autre assureur. Le nouvel assureur se charge des démarches de résiliation.
Cette souplesse permet d’adapter sa couverture à l’évolution de la situation :
- Passage du tous risques au tiers quand la moto vieillit et que la cote baisse.
- Passage du tiers au tous risques après un déménagement dans une zone plus exposée au vol.
- Ajout ou retrait d’options (garantie conducteur, vol, équipement) à l’échéance annuelle sans changer d’assureur, selon les conditions du contrat.
Un point souvent négligé : le bonus-malus suit le conducteur, pas la moto ni l’assureur. Changer de compagnie ne fait pas perdre le bonus acquis. On demande un relevé d’information à l’assureur sortant pour le transmettre au nouveau.
Les pièges récurrents à éviter lors de la souscription
Comparer des devis d’assurance moto au tiers et tous risques demande de regarder au-delà du tarif mensuel. Quelques points reviennent régulièrement dans les litiges entre motards et assureurs.
Le premier concerne la déclaration du lieu de stationnement. Indiquer « garage fermé » alors que la moto dort dans la rue peut entraîner un refus d’indemnisation en cas de vol. L’assureur vérifie, et la fausse déclaration est un motif de nullité du contrat.
Le second piège touche la valeur déclarée. Surévaluer la moto pour obtenir une meilleure indemnisation fait monter la prime et peut constituer une fausse déclaration. Sous-évaluer la moto réduit la prime mais limite l’indemnisation en cas de sinistre total. On reste au plus proche de la cote réelle.
Le troisième concerne les exclusions liées aux modifications. Pot d’échappement racing, reprogrammation moteur, suppression du catalyseur : toute modification non déclarée peut justifier un refus de prise en charge. Chaque modification doit être signalée à l’assureur par écrit, même si elle semble mineure.
Le choix entre assurance moto au tiers et tous risques dépend d’un croisement entre la valeur de la moto, le profil du conducteur, le lieu de stationnement et le budget disponible. Aucune formule n’est universellement meilleure. Le formulaire ci-dessous permet de recevoir un devis adapté à votre situation : remplissez-le pour être rappelé par un professionnel qui pourra détailler les garanties et franchises correspondant à votre moto et à votre usage.